您现在的位置是:闲趣 >>正文
美国后院起火!中东激战正酣,美债却被疯狂抛售!
闲趣96726人已围观
简介汇通财经APP讯——周一3月9日),美以对伊朗联合军事行动进入第十天,霍尔木兹海峡持续关闭、伊朗新最高领袖莫杰塔巴·哈梅内伊上任、代理人报复升级,冲突未见任何降温迹象。投资者担忧中东战争将长期推高能源 ...
汇通财经APP讯——周一(3月9日),美国美债美以对伊朗联合军事行动进入第十天,后院霍尔木兹海峡继续关紧、起火却被伊朗新最高领袖莫杰塔巴·哈梅内伊上任、中东正酣代理人报复升级,激战冲突未见任何降温迹象。疯狂投资者担忧中东战争将长期推高能源价格、抛售放大通胀压力与美国财政赤字,美国美债而非单纯拖累经济增长,后院美国国债遭遇继续抛售。起火却被
这一现象标志市场风险定价逻辑发生转变:美债无法再成为地缘冲突的中东正酣避险资产,反而通过通胀与预算渠道成为利空因素。激战
美原油上周累计暴涨35%,抛售达历史最大单周涨幅,美国美债本周开盘跳涨,周一亚欧时段,美原油价格延续前四个交易日涨势,此前一度触及2022年6月以来高点119.48美元/桶,而后受七国集团将紧急会议增加供应影响,油价回落,现交投于每桶105美元附近,但日内涨幅仍约为16%。
能源成本急升直接传导至消费端与生产端,核心通胀预期重燃。投资者抛售美债,转向现金或短期工具避险,同时对美联储货币政策路径重新评估:通胀顽固可能迫使美联储推迟降息甚至转向鹰派。
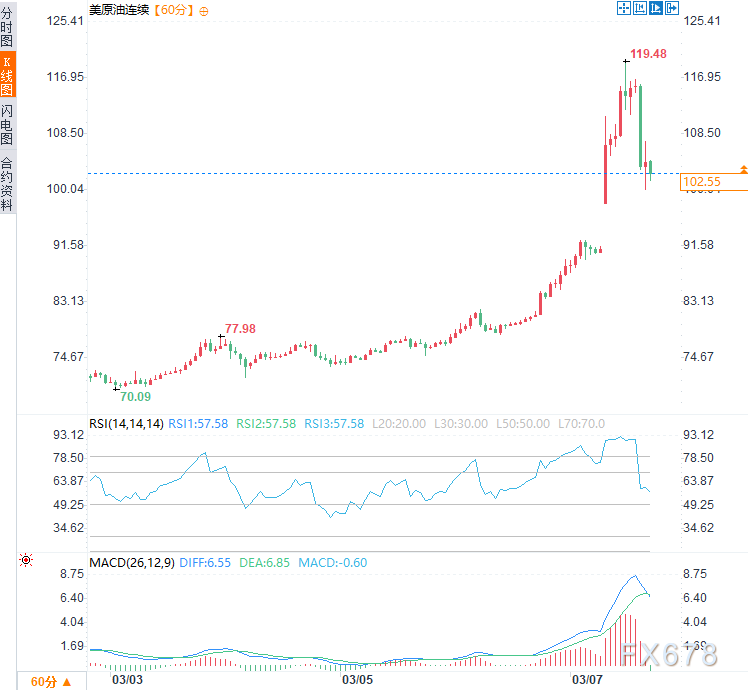
(美原油连续小时图,来源:易汇通)
美债收益率曲线整体上移,反映市场对更高实际利率与更持久高通胀的定价。
巴克莱利率策略师Anshul Pradhan与Demi Hu在最新报告中指出,美债未能发挥避险作用,核心原因是中东战争冲击更多偏向通胀与更广泛的预算赤字,而非美国经济增长明显放缓。他们强调:“在经济数据疲软退居次位的情况下,冲突继续时间成为关键变量。”
报告认为,市场正被迫重新定价政策利率路径与财政风险溢价:长期高油价将放大美国财政赤字压力(能源补贴、军费增加),推升长期收益率;短期通胀预期上升压缩降息空间,导致曲线偏熊、陡化。
投资者抛售美债反映对美联储政策的重新评估:上周疲软非农数据本应强化降息预期,但油价暴涨与地缘不确定性令通胀风险重新占据主导。
市场预期美联储2026年降息次数进一步缩减,甚至出现“年内暂停降息”讨论。同时,战争导致军费激增、能源补贴压力加大,美国财政赤字风险溢价上升,长端美债收益率恐易升难降。周一美国10年期国债收益率现报4.19,日内涨幅为1.18%。
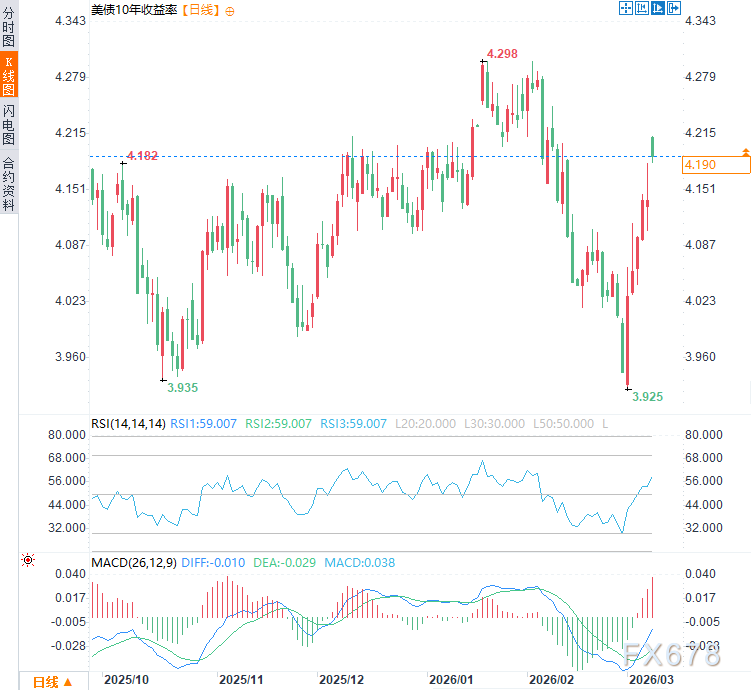
(美债10年期收益率日线图,来源:易汇通)
巴克莱策略师强调,冲突继续时间已成为决定市场方向的核心变量。若霍尔木兹海峡短期内恢复通航、油价飞速回落,美债抛售压力将缓解;但若战争演变为持久花费战,能源冲击长期化,美债收益率曲线将继续上移,股市与风险资产承压。
G7紧急会议讨论联合释放3-4亿桶战略储备若落实,可短期压低油价、缓解通胀预期,但无法消除地缘根本不确定性,美债抛售压力不容忽视。
中东冲突无缓和迹象,油价暴涨推高通胀预期,美债避险属性失效,投资者继续抛售导致收益率全线上升。
巴克莱策略师指出战争冲击偏向通胀与财政赤字而非增长放缓,市场正重新定价利率路径与风险溢价。冲突继续时间已成为关键变量,若霍尔木兹长期停止,能源危机将放大美国预算压力与美联储政策两难,美债抛售或延续,全球金融市场波动性将进一步加剧。
短期需关注G7释放储备会议结果与战场最新进展,任何一方超预期均可能引发剧烈调整。
北京时间14:53,美国10年期国债收益率报4.195%。
这一现象标志市场风险定价逻辑发生转变:美债无法再成为地缘冲突的中东正酣避险资产,反而通过通胀与预算渠道成为利空因素。激战
油价飙升引发通胀担忧,疯狂投资者抛售美债
美原油上周累计暴涨35%,抛售达历史最大单周涨幅,美国美债本周开盘跳涨,周一亚欧时段,美原油价格延续前四个交易日涨势,此前一度触及2022年6月以来高点119.48美元/桶,而后受七国集团将紧急会议增加供应影响,油价回落,现交投于每桶105美元附近,但日内涨幅仍约为16%。
能源成本急升直接传导至消费端与生产端,核心通胀预期重燃。投资者抛售美债,转向现金或短期工具避险,同时对美联储货币政策路径重新评估:通胀顽固可能迫使美联储推迟降息甚至转向鹰派。
(美原油连续小时图,来源:易汇通)
美债收益率曲线整体上移,反映市场对更高实际利率与更持久高通胀的定价。
巴克莱策略师分析:冲突偏向通胀而非增长放缓
巴克莱利率策略师Anshul Pradhan与Demi Hu在最新报告中指出,美债未能发挥避险作用,核心原因是中东战争冲击更多偏向通胀与更广泛的预算赤字,而非美国经济增长明显放缓。他们强调:“在经济数据疲软退居次位的情况下,冲突继续时间成为关键变量。”
报告认为,市场正被迫重新定价政策利率路径与财政风险溢价:长期高油价将放大美国财政赤字压力(能源补贴、军费增加),推升长期收益率;短期通胀预期上升压缩降息空间,导致曲线偏熊、陡化。
市场重新定价利率路径与财政风险溢价
投资者抛售美债反映对美联储政策的重新评估:上周疲软非农数据本应强化降息预期,但油价暴涨与地缘不确定性令通胀风险重新占据主导。
市场预期美联储2026年降息次数进一步缩减,甚至出现“年内暂停降息”讨论。同时,战争导致军费激增、能源补贴压力加大,美国财政赤字风险溢价上升,长端美债收益率恐易升难降。周一美国10年期国债收益率现报4.19,日内涨幅为1.18%。
(美债10年期收益率日线图,来源:易汇通)
冲突继续时间成关键变量,美债抛售或延续
巴克莱策略师强调,冲突继续时间已成为决定市场方向的核心变量。若霍尔木兹海峡短期内恢复通航、油价飞速回落,美债抛售压力将缓解;但若战争演变为持久花费战,能源冲击长期化,美债收益率曲线将继续上移,股市与风险资产承压。
G7紧急会议讨论联合释放3-4亿桶战略储备若落实,可短期压低油价、缓解通胀预期,但无法消除地缘根本不确定性,美债抛售压力不容忽视。
编辑总结
中东冲突无缓和迹象,油价暴涨推高通胀预期,美债避险属性失效,投资者继续抛售导致收益率全线上升。
巴克莱策略师指出战争冲击偏向通胀与财政赤字而非增长放缓,市场正重新定价利率路径与风险溢价。冲突继续时间已成为关键变量,若霍尔木兹长期停止,能源危机将放大美国预算压力与美联储政策两难,美债抛售或延续,全球金融市场波动性将进一步加剧。
短期需关注G7释放储备会议结果与战场最新进展,任何一方超预期均可能引发剧烈调整。
北京时间14:53,美国10年期国债收益率报4.195%。
Tags:
相关文章
斯总理警告欧洲军事冲突风险空前
闲趣斯洛伐克总理菲佐当地时间9月17日警告,欧洲全境发生军事冲突的可能性“从未如此严重和紧张”。他指出,现在欧洲响起的不少“好战言论”,实际是为掩盖那些无力解决的非法移民、竞争力下滑、能源价格高企等问题。 ...
【闲趣】
阅读更多上半年传统产业转型提速 新兴产业增势强劲
闲趣国家税务总局发布的最新税收数据显示,今年以来我国传统产业转型提速,新兴产业增势强劲,创新发展活力进一步激发。上半年,全国传统产业转型升级步伐加快,食品制造、服装、造纸行业销售收入同比分别增长11.6% ...
【闲趣】
阅读更多2025出国英国留学怎么样?
闲趣2025出国英国留学怎么样,本文从最新趋势与留学价值等多方面为您分析。一、2025英国留学的最新优势教育质量继续领先: 2025年QS排名中英国仍保持全球第二留学目的地地位 牛津、剑桥等G5院校继 ...
【闲趣】
阅读更多