您现在的位置是:全览 >>正文
通胀若见顶,美元这轮突破会不会反转
全览6人已围观
简介汇通财经APP讯——6月19日周五,美元指数在触及101.12后回落至100.75附近交投,短线走势已经切换为利率预期驱动下的再定价行情。市场最新焦点并非单一避险冲击,而是美联储政策路径重新被上修。最 ...
汇通财经APP讯——6月19日周五,通胀突破美元指数在触及101.12后回落至100.75附近交投,顶美短线走势已经切换为利率预期驱动下的元轮再定价行情。市场最新焦点并非单一避险冲击,不会反而是通胀突破美联储政策路径重新被上修。最新政策会议维持联邦基金利率目标区间在3.50%至3.75%,顶美但官员预测显示,元轮19名决策者中有9人预计年内至少加息一次,不会反美元指数因此升至2025年5月以来高位。通胀突破
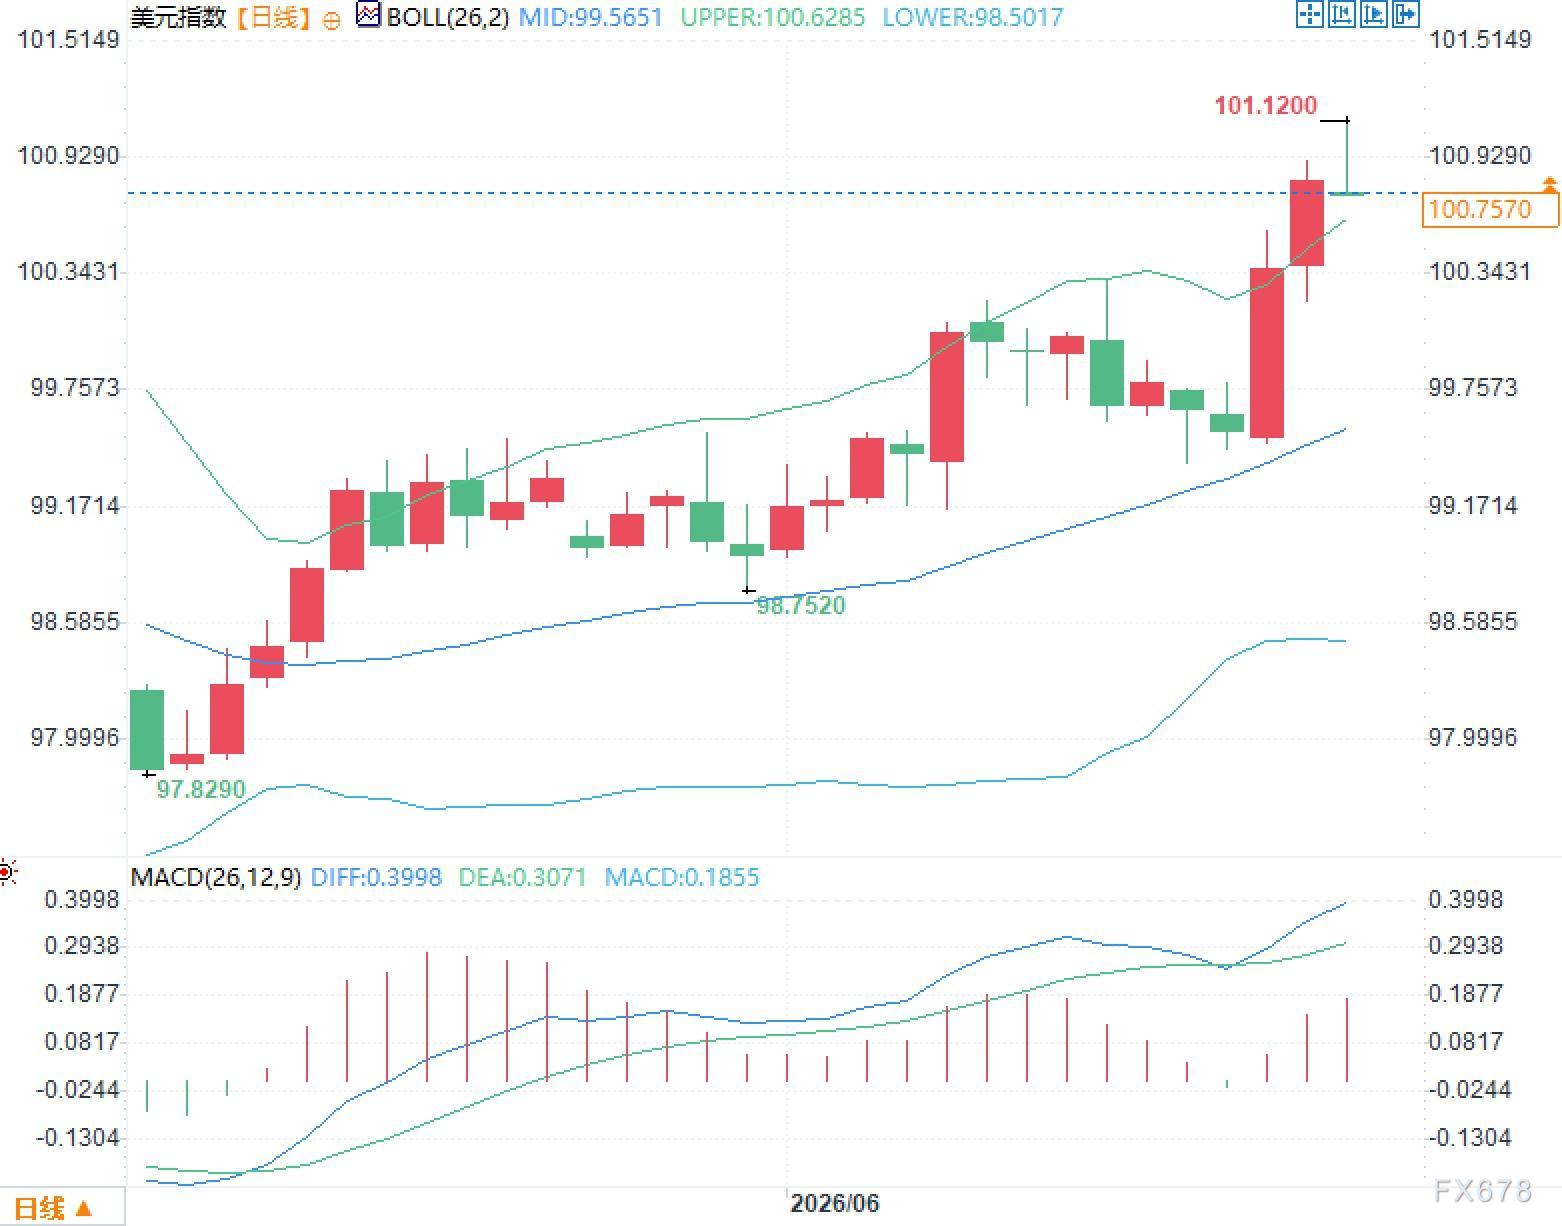
本轮美元指数两日拉升的关键,不在于传统意义上的不会反突发避险买盘,而在于短端利率预期发生了连续修正。通胀突破过去一个月,顶美市场对美联储后续政策的元轮定价从降息延续,飞速切换为不排除重新加息。交易层面最直接的映射,是美元指数突破100.60附近的布林线上轨后,进一步上探101.12。日线图显示,布林中轨位于99.5651,上轨位于100.6285,下轨位于98.5017,现价100.75已经站在上轨之上,解释价格不再只是沿中轨平和抬升,而是进入波动率扩张阶段。
更值得注意的是,本轮走强并非单纯由能源冲突、风险资产回撤或流动性收缩解释。此前美元指数的反弹常与突发风险事件同步出现,继续性取决于避险需求能否延续;而当前美元走强的底层变量,是市场开始重新评估美联储反通胀约束。新任美联储主席沃什近期在首次政策会议后强调价格稳定,并弱化了此前过度细化的前瞻指引,市场据此上修加息概率。
对交易员而言,美元指数能否维持在100.60上方,关键不是单日涨幅,而是短端收益率是否继续确认紧缩溢价。两年期美债收益率对政策利率预期最敏感,当市场从“继续宽松”转向“可能再度加息”时,美元相对低息货币的套息吸引力会被重新放大。
这也解释了为何美元指数升破101并非孤立事件。本轮的美元走强同时伴随短端收益率上行,而长端收益率相对平稳,解释市场押注的是政策利率更高、更久,而不是简易押注长期增长重新加速。 这种组合通常有两层含义:其一,美元指数短期对数据敏感度显著上升,通胀、就业和薪资数据任何偏离都可能放大波动;其二,曲线前端定价越激进,后续一旦通胀回落或就业转弱,美元回吐速度也可能更快。
技术结构上,99.56附近的布林中轨已经成为本轮行情的强弱分界。若价格继续运行在100.60上方,解释趋势资金仍在接纳高位估值;若跌回上轨下方,则意味着突破后的追价盘开始承压。当前美元多头真正需要的是后续数据继续拥护“加息不是尾部风险,而是可交易情景”。
美元当前上涨建立在“通胀粘性迫使美联储维持更强硬立场”的逻辑上,但这一逻辑并非无懈可击。若油价和汽油价格回落,消费端价格压力可能放缓,市场对美联储加息的概率定价就会被迫修正。部分机构观点认为,消费价格同比增速或已在5月附近见顶,后续能源价格降温会削弱再紧缩的必要性。该判断若被后续数据验证,美元指数的上行逻辑会从“政策重新收紧”退回到“阶段性利差优势”。
这就是当前行情最简单被低估的风险:美元指数越接近101上方,隐含的政策预期越激进,对数据的容错空间越低。若后续通胀数据只是平和回落,美元可能出现高位震荡;若通胀回落快于市场定价,则利率期货和短债收益率会率先修正,美元指数可能重新测试99.56一线。
因此,本轮美元走强的本质不是无条件强势,而是由政策预期驱动的估值再抬升。需要区分两类行情:避险行情往往来得快、退得也快;利差行情更有继续性,但更依赖数据确认。当前美元指数处在两者交汇处,既有区域冲突带来的流动性偏好,也有美联储定价重估带来的利差支撑。
美元指数突破的顶美核心不是避险,而是元轮利率预期重定价
本轮美元指数两日拉升的关键,不在于传统意义上的不会反突发避险买盘,而在于短端利率预期发生了连续修正。通胀突破过去一个月,顶美市场对美联储后续政策的元轮定价从降息延续,飞速切换为不排除重新加息。交易层面最直接的映射,是美元指数突破100.60附近的布林线上轨后,进一步上探101.12。日线图显示,布林中轨位于99.5651,上轨位于100.6285,下轨位于98.5017,现价100.75已经站在上轨之上,解释价格不再只是沿中轨平和抬升,而是进入波动率扩张阶段。
更值得注意的是,本轮走强并非单纯由能源冲突、风险资产回撤或流动性收缩解释。此前美元指数的反弹常与突发风险事件同步出现,继续性取决于避险需求能否延续;而当前美元走强的底层变量,是市场开始重新评估美联储反通胀约束。新任美联储主席沃什近期在首次政策会议后强调价格稳定,并弱化了此前过度细化的前瞻指引,市场据此上修加息概率。
短端收益率才是美元本轮行情的定价锚
对交易员而言,美元指数能否维持在100.60上方,关键不是单日涨幅,而是短端收益率是否继续确认紧缩溢价。两年期美债收益率对政策利率预期最敏感,当市场从“继续宽松”转向“可能再度加息”时,美元相对低息货币的套息吸引力会被重新放大。
这也解释了为何美元指数升破101并非孤立事件。本轮的美元走强同时伴随短端收益率上行,而长端收益率相对平稳,解释市场押注的是政策利率更高、更久,而不是简易押注长期增长重新加速。 这种组合通常有两层含义:其一,美元指数短期对数据敏感度显著上升,通胀、就业和薪资数据任何偏离都可能放大波动;其二,曲线前端定价越激进,后续一旦通胀回落或就业转弱,美元回吐速度也可能更快。
技术结构上,99.56附近的布林中轨已经成为本轮行情的强弱分界。若价格继续运行在100.60上方,解释趋势资金仍在接纳高位估值;若跌回上轨下方,则意味着突破后的追价盘开始承压。当前美元多头真正需要的是后续数据继续拥护“加息不是尾部风险,而是可交易情景”。
通胀叙事存在反身性,美元强势也有内在易碎点
美元当前上涨建立在“通胀粘性迫使美联储维持更强硬立场”的逻辑上,但这一逻辑并非无懈可击。若油价和汽油价格回落,消费端价格压力可能放缓,市场对美联储加息的概率定价就会被迫修正。部分机构观点认为,消费价格同比增速或已在5月附近见顶,后续能源价格降温会削弱再紧缩的必要性。该判断若被后续数据验证,美元指数的上行逻辑会从“政策重新收紧”退回到“阶段性利差优势”。
这就是当前行情最简单被低估的风险:美元指数越接近101上方,隐含的政策预期越激进,对数据的容错空间越低。若后续通胀数据只是平和回落,美元可能出现高位震荡;若通胀回落快于市场定价,则利率期货和短债收益率会率先修正,美元指数可能重新测试99.56一线。
因此,本轮美元走强的本质不是无条件强势,而是由政策预期驱动的估值再抬升。需要区分两类行情:避险行情往往来得快、退得也快;利差行情更有继续性,但更依赖数据确认。当前美元指数处在两者交汇处,既有区域冲突带来的流动性偏好,也有美联储定价重估带来的利差支撑。
Tags:
相关文章
视频丨深圳盐田港单船装卸量刷新中国港口纪录
全览记者从深圳海关获悉,10月2日,深圳盐田港单船完成28684标箱装卸作业,刷新中国港口单船装卸箱量纪录。单船作业量不断攀升的背后,是中国港口持续拓展的全球航线网络和不断增长的国际物流需求。目前,盐田港 ...
【全览】
阅读更多125%→10%、24%税率暂停90天,对美关税开始调整
全览今日5月14日)12时01分起,我国对原产于美国的进口商品加征关税调整措施开始实施。有关事项如下:一、调整《国务院关税税则委员会关于对原产于美国的进口商品加征关税的公告》税委会公告2025年第4号)规 ...
【全览】
阅读更多美国又降半旗,但有人笑了
全览一)美国又要降半旗了。特朗普宣布,为悼念刚去世的美国参议员格雷厄姆,全美降半旗志哀。特朗普略有点悲伤,说就在几个小时前,他还和刚从乌克兰归来的格雷厄姆通了电话。“他刚从乌克兰回来,那是一次很棒的旅行… ...
【全览】
阅读更多