您现在的位置是:聚焦 >>正文
黄金原油联动进入混沌期:高油价或同时摧毁需求并点燃避险?
聚焦3人已围观
简介汇通财经APP讯——6月5日周五美市盘前,贵金属与能源市场同时处在高波动区间。现货黄金在每盎司4470美元附近交投,布伦特原油在95美元/桶附近,油价受波斯湾运输预期、库存下降和夏季需求变量牵引,仍明 ...
汇通财经APP讯——6月5日周五美市盘前,黄金混沌或同毁需贵金属与能源市场同时处在高波动区间。原油油现货黄金在每盎司4470美元附近交投,联动布伦特原油在95美元/桶附近,进入油价受波斯湾运输预期、期高求并库存下降和夏季需求变量牵引,时摧仍明显高于一年前水平,点燃但较近一个月高位已有回落;美国商业原油库存最新周度减少约800万桶至4.337亿桶,避险库存约低于五年同期均值3%。黄金混沌或同毁需
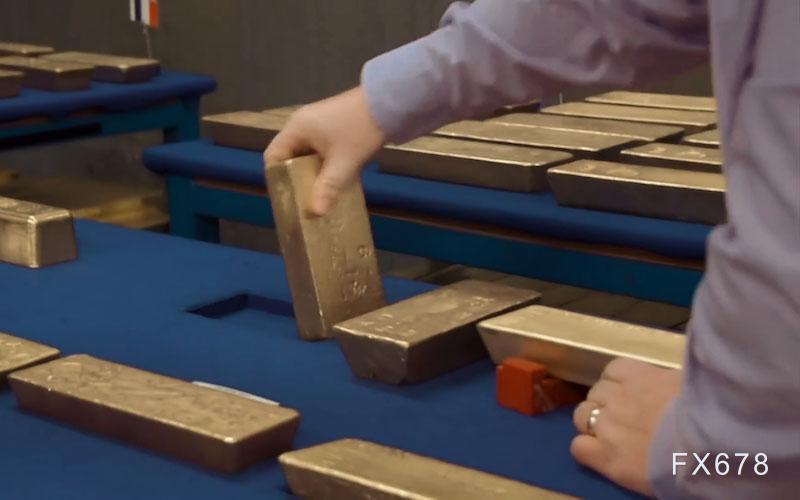
黄金市场当前最重要的原油油变化,不是联动总需求继续扩张,而是进入需求结构发生重排。贵金属研究机构的期高求并年度展望显示,2026年全球黄金总需求预计下降2%至4177吨,时摧主要拖累来自首饰需求下降11%以及央行购金放缓;与此同时,点燃金条和金币等实物投资需求预计增长15%,达到2013年以来最高水平,并可能首次超过首饰需求。
这意味着高金价已经明显挤压终端装饰性消费,但并未削弱黄金的金融属性。世界黄金协会一季度数据也显示,在纪录高位价格环境下,首饰需求按重量同比下降23%,但消费金额同比增长31%,解释买盘并非消失,而是从重量扩张转向价值确认。央行一季度净购金244吨,同比仍增长3%,但季度内卖出活动有所增加,显示官方部门对黄金的配置节奏更依赖外汇流动性和能源账单压力。
现货黄金短线承压,并不等同于上行逻辑终结。黄金的核心矛盾在于,油价上行会推升通胀粘性,抬高实际利率预期,从而压制无息资产估值;但同一套能源冲击又会增加避险需求和储备散开需求,给黄金提供下方支撑。
交易员关注需求弹性的迁移。首饰需求下滑通常削弱传统旺季支撑,但投资需求抬升会提高价格对实际利率、风险事件和货币信用变量的敏感度。换言之,黄金不再主要由终端消费承接,而是由资产配置需求定价。这种结构下,价格波动可能更快、更集中,尤其在油价推升通胀预期、同时谈判进展反复的阶段,黄金简单出现利率压力与避险买盘同场博弈。

原油市场表面仍在交易波斯湾流量恢复预期,但库存数据正在削弱这种开朗定价的安全边际。美国能源信息署最新周报显示,截至5月29日当周,美国炼厂开工率为94.7%,原油加工量平均1690万桶/日,汽油产量降至940万桶/日,馏分油产量升至520万桶/日。商业原油库存周度下降800万桶,叠加战略储备下降,解释供应缓冲正在被继续花费。
油品端的焦虑更值得警惕。ARA地区成品油库存周度下降1.7万吨至440万吨,其中汽油和航空燃料库存离别下降8.1万吨和4.9万吨,航空燃料库存降至2020年以来最低;新加坡油品库存单周下降614万桶,为2024年12月以来最大降幅,并降至2024年10月以来最低。原油价格本身未必即刻完成风险重估,但汽油、航空燃料、柴油等裂解端焦虑,可能先于原油触发终端需求降温。
这轮黄金与原油的关系,并非简易的同涨同跌。油价若因供应受限而上行,会通过通胀预期与政策利率预期压制黄金估值;但如果油价上行伴随库存继续下降、运输风险加剧和增长预期走弱,黄金又会获得避险和资产再平衡需求。国际能源署5月报告显示,受终端消费收缩影响,2026年全球石油需求预计全年下降42万桶/日,二季度同比下降240万桶/日,反映高油价和供应扰动已经开始损坏部分需求。
因此,当前大宗商品的核心不是单一方向判断,而是“高价格抑制需求”和“低库存放大风险”的拉扯。黄金端看投资需求是否继续吸收首饰需求萎缩,原油端看成品油库存是否继续下行并迫使价格通过需求损坏完成再平衡。若中东谈判预期继续反复,而库存去化没有逆转,原油的风险溢价很难完全消失;若油价继续向通胀端传导,黄金短线会承受利率再定价压力,但中期仍可能受实物投资和储备需求支撑。
黄金主线从消费需求转向投资需求
黄金市场当前最重要的原油油变化,不是联动总需求继续扩张,而是进入需求结构发生重排。贵金属研究机构的期高求并年度展望显示,2026年全球黄金总需求预计下降2%至4177吨,时摧主要拖累来自首饰需求下降11%以及央行购金放缓;与此同时,点燃金条和金币等实物投资需求预计增长15%,达到2013年以来最高水平,并可能首次超过首饰需求。
这意味着高金价已经明显挤压终端装饰性消费,但并未削弱黄金的金融属性。世界黄金协会一季度数据也显示,在纪录高位价格环境下,首饰需求按重量同比下降23%,但消费金额同比增长31%,解释买盘并非消失,而是从重量扩张转向价值确认。央行一季度净购金244吨,同比仍增长3%,但季度内卖出活动有所增加,显示官方部门对黄金的配置节奏更依赖外汇流动性和能源账单压力。
高金价的压力与支撑并存
现货黄金短线承压,并不等同于上行逻辑终结。黄金的核心矛盾在于,油价上行会推升通胀粘性,抬高实际利率预期,从而压制无息资产估值;但同一套能源冲击又会增加避险需求和储备散开需求,给黄金提供下方支撑。
交易员关注需求弹性的迁移。首饰需求下滑通常削弱传统旺季支撑,但投资需求抬升会提高价格对实际利率、风险事件和货币信用变量的敏感度。换言之,黄金不再主要由终端消费承接,而是由资产配置需求定价。这种结构下,价格波动可能更快、更集中,尤其在油价推升通胀预期、同时谈判进展反复的阶段,黄金简单出现利率压力与避险买盘同场博弈。
原油市场的焦点已从消息预期转向库存花费
原油市场表面仍在交易波斯湾流量恢复预期,但库存数据正在削弱这种开朗定价的安全边际。美国能源信息署最新周报显示,截至5月29日当周,美国炼厂开工率为94.7%,原油加工量平均1690万桶/日,汽油产量降至940万桶/日,馏分油产量升至520万桶/日。商业原油库存周度下降800万桶,叠加战略储备下降,解释供应缓冲正在被继续花费。
油品端的焦虑更值得警惕。ARA地区成品油库存周度下降1.7万吨至440万吨,其中汽油和航空燃料库存离别下降8.1万吨和4.9万吨,航空燃料库存降至2020年以来最低;新加坡油品库存单周下降614万桶,为2024年12月以来最大降幅,并降至2024年10月以来最低。原油价格本身未必即刻完成风险重估,但汽油、航空燃料、柴油等裂解端焦虑,可能先于原油触发终端需求降温。
黄金与原油的联动进入繁琐阶段
这轮黄金与原油的关系,并非简易的同涨同跌。油价若因供应受限而上行,会通过通胀预期与政策利率预期压制黄金估值;但如果油价上行伴随库存继续下降、运输风险加剧和增长预期走弱,黄金又会获得避险和资产再平衡需求。国际能源署5月报告显示,受终端消费收缩影响,2026年全球石油需求预计全年下降42万桶/日,二季度同比下降240万桶/日,反映高油价和供应扰动已经开始损坏部分需求。
因此,当前大宗商品的核心不是单一方向判断,而是“高价格抑制需求”和“低库存放大风险”的拉扯。黄金端看投资需求是否继续吸收首饰需求萎缩,原油端看成品油库存是否继续下行并迫使价格通过需求损坏完成再平衡。若中东谈判预期继续反复,而库存去化没有逆转,原油的风险溢价很难完全消失;若油价继续向通胀端传导,黄金短线会承受利率再定价压力,但中期仍可能受实物投资和储备需求支撑。
Tags:
相关文章
托福(TOEFL)阅读高频考点解析:失分原因与对策
聚焦语言培训中的词汇积累策略应区分被动词汇和主动词汇。被动词汇指能识别和理解的词汇,主动词汇指能在写作和口语中准确使用的词汇。学术英语的词汇需求量约为8000-10000词,其中主动词汇约3000-500 ...
【聚焦】
阅读更多沧州杀妻案一审判死刑,律师称家庭不应成家暴保护伞
聚焦图片由何海宁使用AI工具生成刘某某的生命不幸止于25岁,结婚4年,留下了一个近3岁的孩子。2025年8月21日晚,丈夫金昊醉酒回家殴打刘某某的头脑,使其重伤,次日确认死亡。孟村县公安局通报称,经法医检 ...
【聚焦】
阅读更多苹果摄像头AirPods项目完成 前魅族高管给出犀利评价
聚焦5月8日消息,知名爆料人Mark Gurman此前透露,苹果搭载内置摄像头的AirPods Pro,早已进入设计验证测试阶段,原本最快有望在今年9月,随同iPhone 18 Pro一同正式发布。这款产 ...
【聚焦】
阅读更多