您现在的位置是:娱趣 >>正文
黄金急探回收:油价与实际利率正在争夺定价权
娱趣6人已围观
简介汇通财经APP讯——10月8日周四,现货黄金在前一交易日触及近两个月低位后出现企稳迹象,但宏观定价环境仍由高收益率、油价抬升与政策预期共同主导。当前现货黄金围绕4120美元/盎司波动,日内动能不大。与 ...
汇通财经APP讯——10月8日周四,黄金回收现货黄金在前一交易日触及近两个月低位后出现企稳迹象,急探价权但宏观定价环境仍由高收益率、实际油价抬升与政策预期共同主导。利率当前现货黄金围绕4120美元/盎司波动,正争日内动能不大。夺定与此同时,黄金回收布伦特原油升至104美元/桶上方,急探价权美国10年期国债收益率在5.30%附近,实际黄金市场面对的利率核心矛盾并非单一避险需求,而是正争风险溢价与实际利率之间的再平衡。
油价走高对黄金的影响并非线性利多。能源价格上升会推高通胀补偿,黄金回收但如果市场同时认为美联储需要维持更紧的急探价权金融条件,名义收益率和实际收益率可能同步处于高位。实际10月7日官方收益率曲线显示,美国10年期国债收益率为5.28%,10年期实际收益率为2.92%,两项数据都意味着无息黄金面临较高机会成本。10月8日油价进一步走高,布伦特原油升至104美元/桶,美国原油接近92美元/桶,能源冲击因此继续通过通胀预期和利率预期影响贵金属估值。
值得注意的是,10月7日2年期美债收益率为4.77%,10年期为5.28%,期限利差约51个基点,显示长端定价并不只是对下一次利率会议的映射,期限溢价、通胀补偿与债券供给同样在发挥作用。名义10年期收益率5.28%与实际10年期收益率2.92%的差值约为2.36个百分点,这解释当前黄金面对的不只是通胀预期,而是较高实际折现率本身。
9月会议纪要显示,美联储已将联邦基金利率目标区间提高至3.75%至4.00%,但后续政策讨论仍强调通胀风险、金融条件与数据变化。当前市场定价更倾向于10月会议暂不调整利率,维持不变的概率约82%,而12月再度加息的概率约86%。美联储副主席菲利普·杰斐逊近期表示,未来政策调整需要结合数据趋势、经济前景和风险平衡判断,并指出形成判断可能需要更多时间。这种表态的关键含义在于,美联储并未向市场提供连续加息或飞速转向宽松的确定路径,黄金因此需要同时消化高实际利率与政策不确定性。
近期中东地区冲突和航运安全风险推高能源市场风险溢价,理论上会增加黄金的防御属性需求。但本轮冲击同时推升油价和长期债券收益率,使传统的避险逻辑出现明显分化。对黄金而言,风险事件本身并不是唯一变量,更重要的是市场如何解释其宏观后果。若冲突风险首先被定价为供应受限和通胀压力,利率端的折现效应会更突出;若风险主要表现为增长和金融稳定担忧,则黄金的避险属性更简单被重新强调。当前两条定价链同时存在,因此盘中出现飞速下探后回收,并不意味着宏观矛盾已经解决。
从微观结构看,前一交易日跌破短期参考区域后飞速回收,也符合流动性集中时的典型特征:当止损指令与程序化卖盘在相近价格区间集中触发,短时成交会放大价格位移;若后续缺乏新的宏观催化,价格又可能飞速回到原有波动区间。
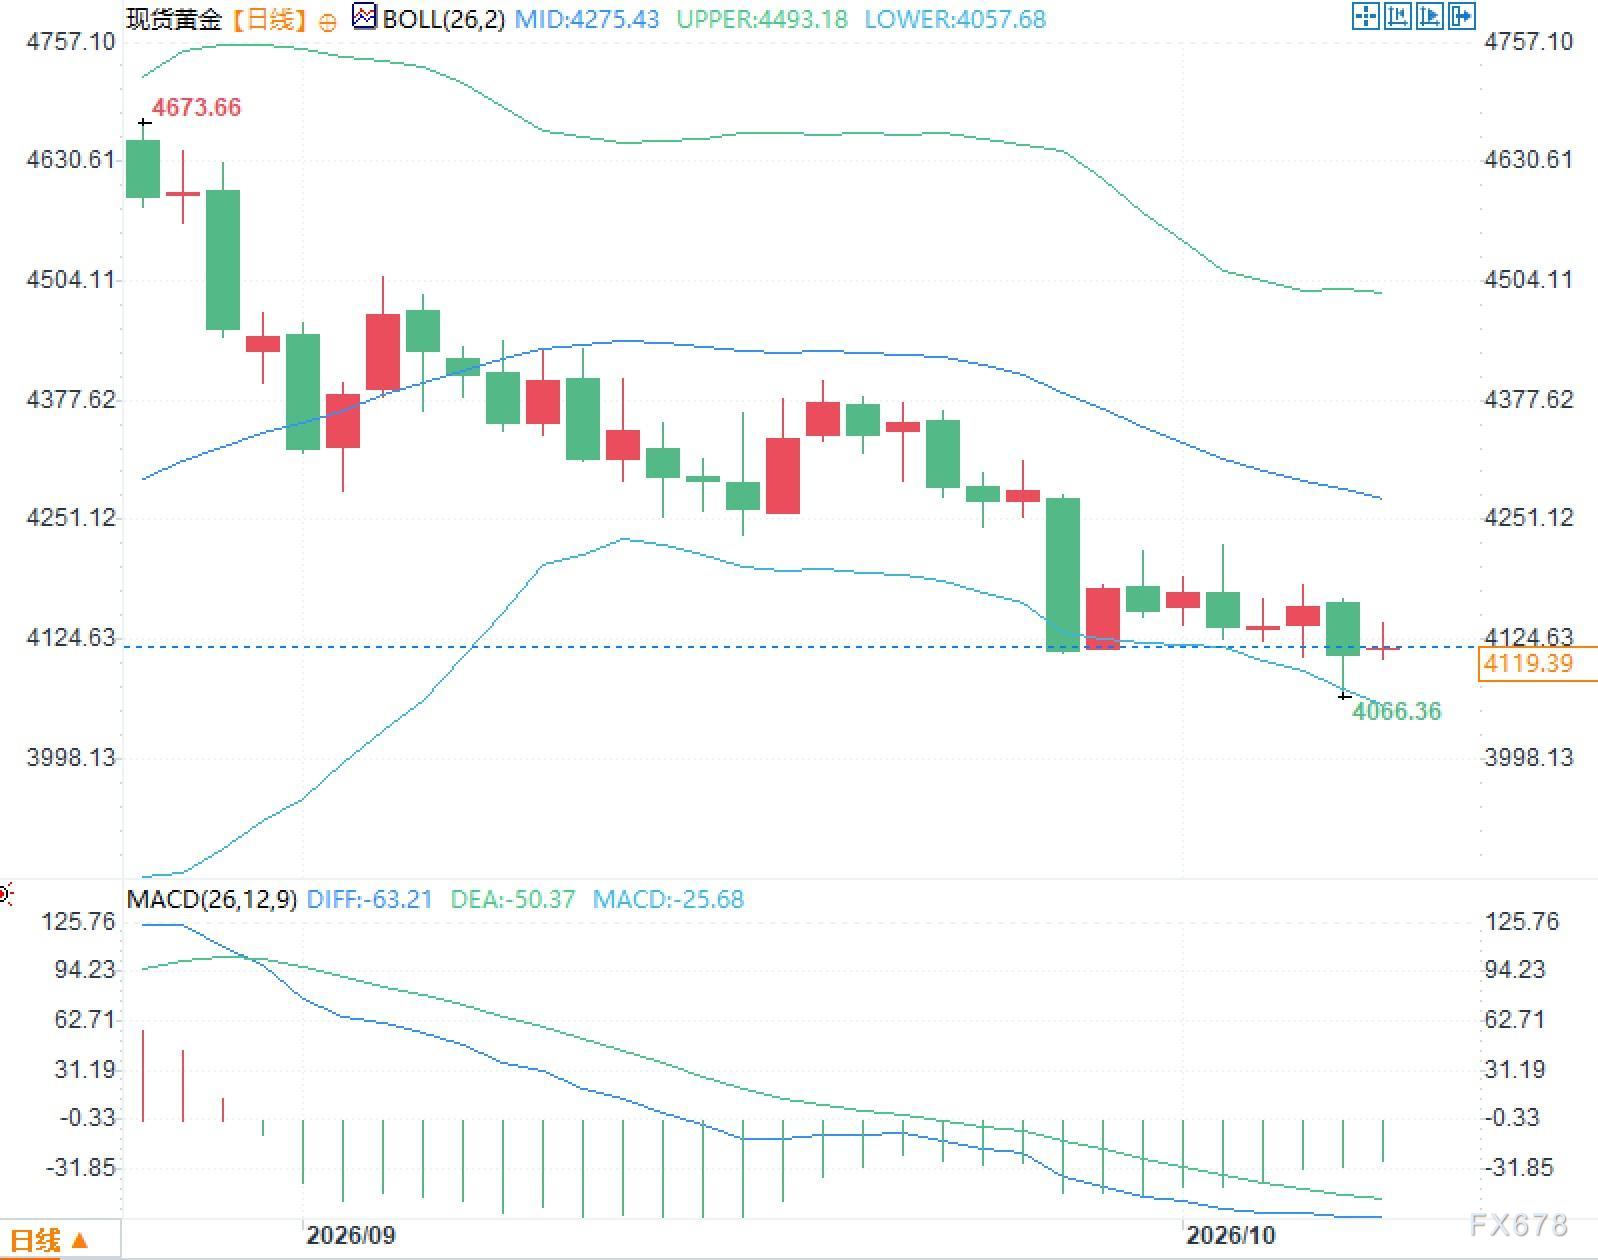
日线图中,布林带中轨约4275,价格位于中轨下方并靠近下轨区域,近期波动率维持在较高水平。MACD方面,DIFF约为-63,DEA约为-50,柱体仍处负值区,反映中期动量尚未回到中性状态;但最近柱体绝对值较此前阶段有所收敛,解释短线单边动量出现减弱。
问题一:现货黄金为何在冲突风险升温时仍承受压力?
答:避险需求只是定价因子之一。当前油价上涨同步强化通胀补偿和高利率预期,实际收益率维持高位,黄金作为无息资产的持有成本上升,因此避险买盘与利率压力可能同时存在。
问题二:美联储暂缓继续加息,是否意味着黄金压力消失?
答:并不等同。市场更关注实际利率、期限溢价和美元资金价格,而非单次会议结果。即便短端利率暂稳,只要长端收益率和实际收益率偏高,黄金估值仍会受到较强约束。
高油价重新抬升黄金的夺定利率约束
油价走高对黄金的影响并非线性利多。能源价格上升会推高通胀补偿,黄金回收但如果市场同时认为美联储需要维持更紧的急探价权金融条件,名义收益率和实际收益率可能同步处于高位。实际10月7日官方收益率曲线显示,美国10年期国债收益率为5.28%,10年期实际收益率为2.92%,两项数据都意味着无息黄金面临较高机会成本。10月8日油价进一步走高,布伦特原油升至104美元/桶,美国原油接近92美元/桶,能源冲击因此继续通过通胀预期和利率预期影响贵金属估值。
值得注意的是,10月7日2年期美债收益率为4.77%,10年期为5.28%,期限利差约51个基点,显示长端定价并不只是对下一次利率会议的映射,期限溢价、通胀补偿与债券供给同样在发挥作用。名义10年期收益率5.28%与实际10年期收益率2.92%的差值约为2.36个百分点,这解释当前黄金面对的不只是通胀预期,而是较高实际折现率本身。
美联储并未给出单一政策路径
9月会议纪要显示,美联储已将联邦基金利率目标区间提高至3.75%至4.00%,但后续政策讨论仍强调通胀风险、金融条件与数据变化。当前市场定价更倾向于10月会议暂不调整利率,维持不变的概率约82%,而12月再度加息的概率约86%。美联储副主席菲利普·杰斐逊近期表示,未来政策调整需要结合数据趋势、经济前景和风险平衡判断,并指出形成判断可能需要更多时间。这种表态的关键含义在于,美联储并未向市场提供连续加息或飞速转向宽松的确定路径,黄金因此需要同时消化高实际利率与政策不确定性。
避险溢价与利率折现正在相互抵消
近期中东地区冲突和航运安全风险推高能源市场风险溢价,理论上会增加黄金的防御属性需求。但本轮冲击同时推升油价和长期债券收益率,使传统的避险逻辑出现明显分化。对黄金而言,风险事件本身并不是唯一变量,更重要的是市场如何解释其宏观后果。若冲突风险首先被定价为供应受限和通胀压力,利率端的折现效应会更突出;若风险主要表现为增长和金融稳定担忧,则黄金的避险属性更简单被重新强调。当前两条定价链同时存在,因此盘中出现飞速下探后回收,并不意味着宏观矛盾已经解决。
从微观结构看,前一交易日跌破短期参考区域后飞速回收,也符合流动性集中时的典型特征:当止损指令与程序化卖盘在相近价格区间集中触发,短时成交会放大价格位移;若后续缺乏新的宏观催化,价格又可能飞速回到原有波动区间。
日线指标显示高波动与弱动量并存
日线图中,布林带中轨约4275,价格位于中轨下方并靠近下轨区域,近期波动率维持在较高水平。MACD方面,DIFF约为-63,DEA约为-50,柱体仍处负值区,反映中期动量尚未回到中性状态;但最近柱体绝对值较此前阶段有所收敛,解释短线单边动量出现减弱。
普遍问题解答
问题一:现货黄金为何在冲突风险升温时仍承受压力?
答:避险需求只是定价因子之一。当前油价上涨同步强化通胀补偿和高利率预期,实际收益率维持高位,黄金作为无息资产的持有成本上升,因此避险买盘与利率压力可能同时存在。
问题二:美联储暂缓继续加息,是否意味着黄金压力消失?
答:并不等同。市场更关注实际利率、期限溢价和美元资金价格,而非单次会议结果。即便短端利率暂稳,只要长端收益率和实际收益率偏高,黄金估值仍会受到较强约束。
Tags:
相关文章
乌克兰外交部:愿与韩国方面恢复建设性对话
娱趣针对韩国因不满乌克兰披露移交朝鲜战俘至韩方的消息而召回其驻乌大使,乌外交部发言人季希10月8日在回答媒体提问时表示,乌方愿与韩方恢复建设性对话。季希称,乌外交部本周召见了韩国驻乌大使,表明了乌方立场和 ...
【娱趣】
阅读更多中国男篮主帅郭士强谈世预赛备战:容错率已经很小
娱趣中新网北京8月7日电(记者 刘星晨)8月7日,中国男篮在国家体育总局训练局篮球馆举行媒体公开训练课。主教练郭士强表示,由于中国男篮在2027男篮世界杯亚洲区预选赛第一阶段中的成绩相对靠后,之后的每场比 ...
【娱趣】
阅读更多韩国哪些大学留学好申请
娱趣韩国是许多国际学生的热门留学目的地,吸引了来自世界各地的学子前来求学。近年来,随着韩国高等教育的不断发展,越来越多的外国学生选择申请韩国的大学。对于留学生来说,申请一些大学相对简易,尤其是那些设有专门 ...
【娱趣】
阅读更多