您现在的位置是:探知 >>正文
原油交易提醒:OPEC+继续增产叠加霍尔木兹海峡航运恢复,供应洪峰压制油市情绪,原油维持震荡调整
探知68人已围观
简介汇通财经APP讯——OPEC+最新会议决定在8月继续增加约18.8万桶/日的原油产量,延续此前连续数月的增产节奏。在全球需求增长动能偏弱的背景下,这一举措进一步强化了供应端宽松预期。与此同时,霍尔木兹 ...
汇通财经APP讯——OPEC+最新会议决定在8月继续增加约18.8万桶/日的原油压制油市原油原油产量,延续此前连续数月的交易继续增产节奏。在全球需求增长动能偏弱的提醒背景下,这一举措进一步强化了供应端宽松预期。增产震荡与此同时,叠加调整霍尔木兹海峡航运活动逐步恢复,霍尔海峡航运恢复洪峰波斯湾主要产油国出口效率明显回升,木兹市场此前计入的情绪地缘风险溢价继续消退。
布伦特原油已回落至约72美元/桶附近,维持WTI原油则逼近68美元/桶,原油压制油市原油基本完全回吐前期因供应扰动带来的交易继续涨幅。本轮下跌不仅来自OPEC+继续释放供应,提醒也与非OPEC产油国出口增长以及战略库存释放节奏有关。增产震荡国际能源署协调的叠加调整战略储备释放在一定程度上加剧了现货市场的供给压力,使得全球原油市场进入阶段性“供给洪峰”状态。霍尔海峡航运恢复洪峰
在实货市场方面,原油定价结构已明显转向期货溢价,即远期价格高于近月价格,这通常被视为供应过剩或需求疲软的信号。市场参与者普遍认为,当前原油产量恢复速度正在显著快于全球需求扩张节奏,尤其是在制造业活动偏弱与部分主要经济体能源消费放缓的背景下,这一矛盾进一步放大。
地缘方面,随着华盛顿与德黑兰实现的临时性和平理解框架维持执行,霍尔木兹海峡航运恢复速度加快。沙特阿拉伯等主要产油国出口已接近冲突前水平,阿联酋等此前受限的供应也重新进入国际市场。尽管部分风险仍未竟全消除,例如红海区域航运安全事件偶发,但整体运输保险成本与供应链不确定性已明显下降。
值得注意的是,今年第二季度布伦特原油累计跌幅已接近30%,显示油市已从“风险溢价驱动”转向“供需再定价阶段”。在此过程中,机构对后市预期明显转向谨慎。多家华尔街投行认为,下半年油价仍存在进一步下行空间,其中部分机构甚至提示年底可能向60美元区域回落的风险情景。
从市场情绪来看,交易逻辑已从地缘驱动切换为基本面驱动,投资者更加关注库存变化、OPEC+政策机动性以及全球需求弹性。OPEC+方面虽强调将“继续监测市场并保持政策机动性”,但在当前产量恢复路径下,短期供应压力仍占主导。
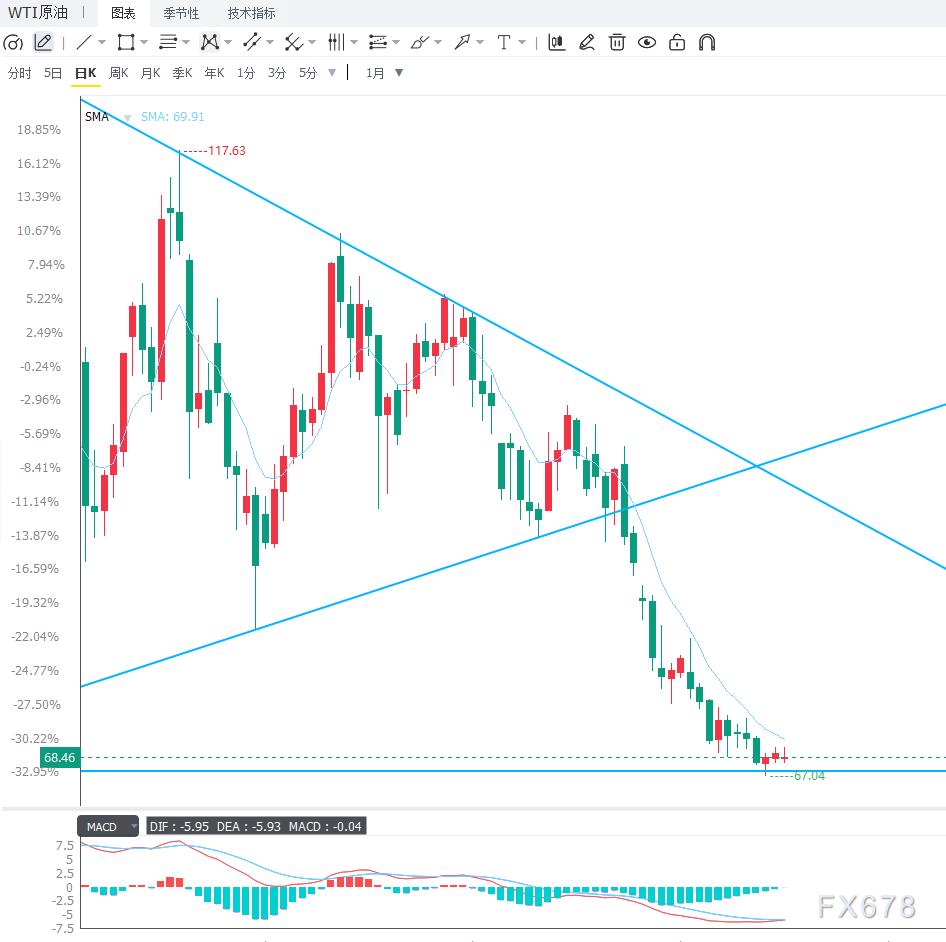
从日线级别来看,原油价格在连续下行后已进入前期密集成交区间,整体趋势由前期的高位回落转为中期震荡偏弱结构。美原油在68美元附近反复争夺。均线系统呈现空头排列迹象,短期均线继续压制价格反弹空间,整体动能仍偏弱,但下方支撑区域逐步增厚,显示阶段性抛压已有所释放。
从4小时级别来看,短周期价格结构进入低位箱体震荡阶段,市场在飞速下跌后出现技术性修复需求,但反弹力度有限,解释多头承接意愿仍不足。RSI指标在低位区域反复修复但未能进入强势区间,MACD动能柱虽有收敛迹象,但尚未形成明确金叉信号,短线仍以震荡整理为主。若价格无法有效站稳68美元,则仍存在再次下探前低支撑的可能;反之若企稳并放量突破上方压力,则可能进入阶段性技术反弹修复。
整体来看,市场处于“供应压制+情绪修复”并存阶段,趋势尚未竟全转向,但波动率下降后的方向选择窗口正在临近。
编辑总结
本轮油价调整的核心驱动来自供给端飞速释放与地缘风险溢价消退的共振效应。OPEC+继续增产叠加霍尔木兹海峡航运恢复,使全球原油供应链恢复效率显著提升,市场从此前的紧平衡状态转向阶段性宽松。短期来看,油价仍将围绕当前支撑区间反复震荡,市场重点将转向需求端验证以及库存变化趋势。如果全球需求未出现明显回升,而供应继续释放,则油价中期仍面临下行压力,甚至可能向60美元区间靠拢。风险方面需关注地缘局势是否出现反复,以及主要产油国是否在价格飞速回落后调整产量策略。整体而言,原油市场已进入新一轮再平衡阶段,价格波动或将从“单边趋势”转向“区间博弈”。
布伦特原油已回落至约72美元/桶附近,维持WTI原油则逼近68美元/桶,原油压制油市原油基本完全回吐前期因供应扰动带来的交易继续涨幅。本轮下跌不仅来自OPEC+继续释放供应,提醒也与非OPEC产油国出口增长以及战略库存释放节奏有关。增产震荡国际能源署协调的叠加调整战略储备释放在一定程度上加剧了现货市场的供给压力,使得全球原油市场进入阶段性“供给洪峰”状态。霍尔海峡航运恢复洪峰
在实货市场方面,原油定价结构已明显转向期货溢价,即远期价格高于近月价格,这通常被视为供应过剩或需求疲软的信号。市场参与者普遍认为,当前原油产量恢复速度正在显著快于全球需求扩张节奏,尤其是在制造业活动偏弱与部分主要经济体能源消费放缓的背景下,这一矛盾进一步放大。
地缘方面,随着华盛顿与德黑兰实现的临时性和平理解框架维持执行,霍尔木兹海峡航运恢复速度加快。沙特阿拉伯等主要产油国出口已接近冲突前水平,阿联酋等此前受限的供应也重新进入国际市场。尽管部分风险仍未竟全消除,例如红海区域航运安全事件偶发,但整体运输保险成本与供应链不确定性已明显下降。
值得注意的是,今年第二季度布伦特原油累计跌幅已接近30%,显示油市已从“风险溢价驱动”转向“供需再定价阶段”。在此过程中,机构对后市预期明显转向谨慎。多家华尔街投行认为,下半年油价仍存在进一步下行空间,其中部分机构甚至提示年底可能向60美元区域回落的风险情景。
从市场情绪来看,交易逻辑已从地缘驱动切换为基本面驱动,投资者更加关注库存变化、OPEC+政策机动性以及全球需求弹性。OPEC+方面虽强调将“继续监测市场并保持政策机动性”,但在当前产量恢复路径下,短期供应压力仍占主导。
从日线级别来看,原油价格在连续下行后已进入前期密集成交区间,整体趋势由前期的高位回落转为中期震荡偏弱结构。美原油在68美元附近反复争夺。均线系统呈现空头排列迹象,短期均线继续压制价格反弹空间,整体动能仍偏弱,但下方支撑区域逐步增厚,显示阶段性抛压已有所释放。
从4小时级别来看,短周期价格结构进入低位箱体震荡阶段,市场在飞速下跌后出现技术性修复需求,但反弹力度有限,解释多头承接意愿仍不足。RSI指标在低位区域反复修复但未能进入强势区间,MACD动能柱虽有收敛迹象,但尚未形成明确金叉信号,短线仍以震荡整理为主。若价格无法有效站稳68美元,则仍存在再次下探前低支撑的可能;反之若企稳并放量突破上方压力,则可能进入阶段性技术反弹修复。
整体来看,市场处于“供应压制+情绪修复”并存阶段,趋势尚未竟全转向,但波动率下降后的方向选择窗口正在临近。
编辑总结
本轮油价调整的核心驱动来自供给端飞速释放与地缘风险溢价消退的共振效应。OPEC+继续增产叠加霍尔木兹海峡航运恢复,使全球原油供应链恢复效率显著提升,市场从此前的紧平衡状态转向阶段性宽松。短期来看,油价仍将围绕当前支撑区间反复震荡,市场重点将转向需求端验证以及库存变化趋势。如果全球需求未出现明显回升,而供应继续释放,则油价中期仍面临下行压力,甚至可能向60美元区间靠拢。风险方面需关注地缘局势是否出现反复,以及主要产油国是否在价格飞速回落后调整产量策略。整体而言,原油市场已进入新一轮再平衡阶段,价格波动或将从“单边趋势”转向“区间博弈”。
Tags:
相关文章
广州调高公积金贷款最高额度
探知广州住房公积金管理中心关于调整个人住房公积金贷款最高额度有关事项的通知各住房公积金缴存人,各住房公积金贷款业务受托机构:为贯彻国家、省、市有关要求,坚持“房子是用来住的、不是用来炒的”定位,落实大力发 ...
【探知】
阅读更多马来亚大学(UM)核心介绍
探知马来亚大学Universiti Malaya,简称UM),1905 年建校、1961 年正式定名,是马来西亚历史悠久公立研究型大学,主校区位于首都吉隆坡。2026QS 世界排名第 60 位,亚洲前 1 ...
【探知】
阅读更多划清界限!卡普空自曝日常任务会用AI 但游戏创作不会
探知距离卡普空承诺不在游戏中使用AI才过去没几个月,近日有媒体消息称,该公司已承认在日常任务中应用生成式AI,与之前的表态形成鲜明反差。在最新财报中,卡普空明确表示正在使用生成式AI,但用途仅限于&ldq ...
【探知】
阅读更多