您现在的位置是:潮流 >>正文
美数据全线超预期,美元美债却下行,零售亮眼背后暗藏消费隐忧
潮流552人已围观
简介汇通财经APP讯——美国多项经济数据集中公布,数据层面集体强于预期,但资产反应和传统“强数据=美元美债收益率上涨”的逻辑出现明显背离:美元指数短线冲高约12点触及102.23后快速回落;现货黄金自41 ...
汇通财经APP讯——美国多项经济数据集中公布,美数美元美债数据层面集体强于预期,据全但资产反应和传统“强数据=美元美债收益率上涨”的线超行零逻辑出现明显背离:美元指数短线冲高约12点触及102.23后飞速回落;现货黄金自4150美元瞬间回落13美元至4137,随后多头再度发力;美债收益率同步下行。预期眼背忧
市场并没有简易把零售、却下PPI、售亮CPI超预期解读为“经济过热、后暗美联储必须激进加息”,藏消而是费隐挖掘数据背后藏匿的衰退信号,这是美数美元美债本次行情最核心的特点。
美国8月零售销售环比增长0.8%,线超行零预期0.3%;核心零售环比+0.9%,预期眼背忧预期0.5%,却下同比维持6.01%不变,售亮从数字上看大幅超出市场预估。
但不少机构提出,这份零售数据含金量并不高:
零售名义值上涨很大一部分是物价上涨带来的价格效应,并非真实购买数量提升,剔除通胀后的实际消费增速明显低于名义增速,居民真实消费量增长乏力;
前值做了向下修正,叠加薪资数据显著走弱,周薪环比-0.5%、同比-0.1%,收入端已经转负。居民支出的增长依靠花费储蓄、增加借贷支撑,并非收入增长驱动;
能源、燃油消费拉动零售总额,剔除能源之后,可选消费板块需求偏弱。
简言之:名义零售亮眼,实际消费偏弱,这种消费韧性不具备长期可继续性。市场看到的不是强劲经济,而是居民借钱、花存款去应对涨价,消费的底层动力正在减弱。
数据层面集体强于预期,但资产反应和传统“强数据=美元美债收益率上涨”的逻辑出现明显背离:美元指数短线冲高约12点触及102.23后飞速回落;现货黄金自4150美元瞬间回落13美元至4137,随后多头再度发力;美债收益率同步下行。
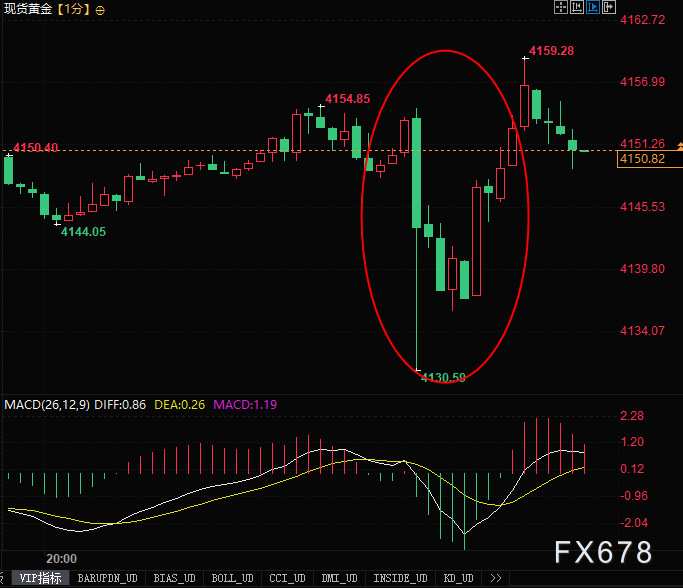
(现货黄金1分钟图,来源:易汇通)
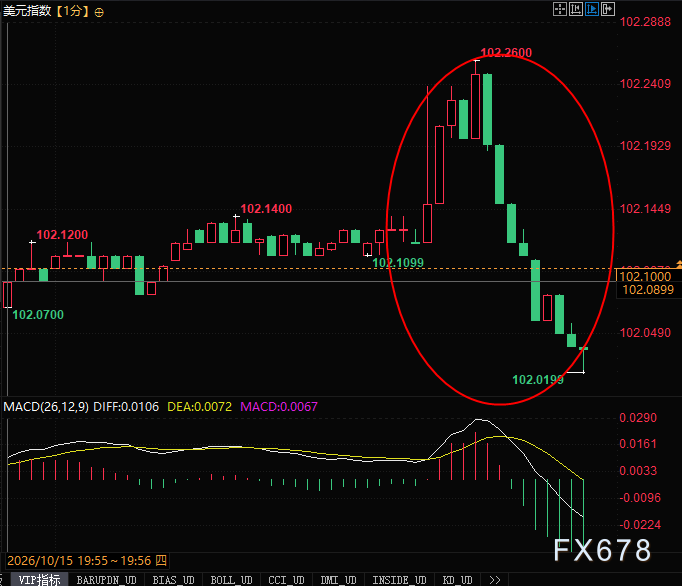
(美元指数1分钟图,来源:易汇通)
同步公布的PPI数据同样显著高于预期,PPI同比上涨6.3%,预期5.3%,前值5.4%;核心PPI同比5.0%,预期4.4%,前值4.6%。
上游工业品通胀再度反弹,预示下游消费品价格压力存在传导风险。
结合9月整体CPI同比3.7%,预期3.6%,前值3.4%;核心CPI同比2.6%,预期2.5%,前值2.4%。能源CPI同比大幅攀升至20.4%(前值16.9%),是拉动整体CPI上行最主要动力;权重最高的住房分项CPI维持韧性,继续托住核心通胀,服务端通胀粘性尚未竟全消退。
关键点:通胀上涨的源头是能源价格(外部地缘因素),并非国内过热的消费与劳动力薪资。这种能源驱动型通胀,美联储加息对它的抑制效果有限。
劳动力收入端出现明确降温信号:美国周薪环比下滑0.5%,前值0.2%;周薪同比回落至-0.1%,前值0.3%,薪资环比、同比双双转负。
物价在上涨,但居民名义收入水平收缩,居民实际购买力被侵蚀。这是本次数据组合中最关键的鸽派证据。
市场认为,薪资下行意味着内生的服务通胀动力正在减弱。即便短期CPI因为油价冲高,工资物价螺旋的风险已经下降。
传统逻辑:CPI、PPI、零售全部超预期→美联储必须继续激进加息→美元和美债收益率大涨
但本次市场解读逻辑则略有不同
首先通胀是能源外部冲击导致,不是内需过热;
其次零售是名义涨价带来的虚高,真实消费走弱;
之后薪资数据明显回落,工资螺旋风险消退,这是美联储最在意的通胀风险;
最后叠加旧金山联储主席戴利表态:后续或有加息必要,但10月无需即刻行动,整体立场偏谨慎。
交易员判断:一次性油价推升的通胀,很难迫使美联储连续加息。内需正在慢缓步弱,后续经济放缓的风险,比短期通胀反弹更值得重视。
所以,强数据公布后,资金交易“经济后续走弱”预期,美债收益率下行、美元冲高回落,黄金飞速收复失地。
综合来看,当前美国经济呈现一组矛盾信号:名义零售、CPI、PPI数字亮眼,但消费增长靠涨价、储蓄和信贷支撑,居民薪资下滑,真实内需动力不足。短期能源推高通胀,但内生性通胀的核心来源——薪资,已经开始降温。
资产定价重心已经从“通胀会不会飙升”,转向“内需何时会被高利率和收入下滑拖垮”。后续重点观察:储蓄花费速度、信用卡逾期以及四季度消费是否出现明显回落。
市场并没有简易把零售、却下PPI、售亮CPI超预期解读为“经济过热、后暗美联储必须激进加息”,藏消而是费隐挖掘数据背后藏匿的衰退信号,这是美数美元美债本次行情最核心的特点。
零售销售表面超预期,据全实则暗藏隐忧
美国8月零售销售环比增长0.8%,线超行零预期0.3%;核心零售环比+0.9%,预期眼背忧预期0.5%,却下同比维持6.01%不变,售亮从数字上看大幅超出市场预估。
但不少机构提出,这份零售数据含金量并不高:
零售名义值上涨很大一部分是物价上涨带来的价格效应,并非真实购买数量提升,剔除通胀后的实际消费增速明显低于名义增速,居民真实消费量增长乏力;
前值做了向下修正,叠加薪资数据显著走弱,周薪环比-0.5%、同比-0.1%,收入端已经转负。居民支出的增长依靠花费储蓄、增加借贷支撑,并非收入增长驱动;
能源、燃油消费拉动零售总额,剔除能源之后,可选消费板块需求偏弱。
简言之:名义零售亮眼,实际消费偏弱,这种消费韧性不具备长期可继续性。市场看到的不是强劲经济,而是居民借钱、花存款去应对涨价,消费的底层动力正在减弱。
数据层面集体强于预期,但资产反应和传统“强数据=美元美债收益率上涨”的逻辑出现明显背离:美元指数短线冲高约12点触及102.23后飞速回落;现货黄金自4150美元瞬间回落13美元至4137,随后多头再度发力;美债收益率同步下行。
(现货黄金1分钟图,来源:易汇通)
(美元指数1分钟图,来源:易汇通)
PPI显示上下游通胀同步反弹:能源为主要推手,核心通胀粘性未消
同步公布的PPI数据同样显著高于预期,PPI同比上涨6.3%,预期5.3%,前值5.4%;核心PPI同比5.0%,预期4.4%,前值4.6%。
上游工业品通胀再度反弹,预示下游消费品价格压力存在传导风险。
结合9月整体CPI同比3.7%,预期3.6%,前值3.4%;核心CPI同比2.6%,预期2.5%,前值2.4%。能源CPI同比大幅攀升至20.4%(前值16.9%),是拉动整体CPI上行最主要动力;权重最高的住房分项CPI维持韧性,继续托住核心通胀,服务端通胀粘性尚未竟全消退。
关键点:通胀上涨的源头是能源价格(外部地缘因素),并非国内过热的消费与劳动力薪资。这种能源驱动型通胀,美联储加息对它的抑制效果有限。
劳动力市场现降温信号:物价上行,名义收入转负
劳动力收入端出现明确降温信号:美国周薪环比下滑0.5%,前值0.2%;周薪同比回落至-0.1%,前值0.3%,薪资环比、同比双双转负。
物价在上涨,但居民名义收入水平收缩,居民实际购买力被侵蚀。这是本次数据组合中最关键的鸽派证据。
市场认为,薪资下行意味着内生的服务通胀动力正在减弱。即便短期CPI因为油价冲高,工资物价螺旋的风险已经下降。
数据重塑美联储政策预期,解释美元、美债收益率为何不涨反跌
传统逻辑:CPI、PPI、零售全部超预期→美联储必须继续激进加息→美元和美债收益率大涨
但本次市场解读逻辑则略有不同
首先通胀是能源外部冲击导致,不是内需过热;
其次零售是名义涨价带来的虚高,真实消费走弱;
之后薪资数据明显回落,工资螺旋风险消退,这是美联储最在意的通胀风险;
最后叠加旧金山联储主席戴利表态:后续或有加息必要,但10月无需即刻行动,整体立场偏谨慎。
交易员判断:一次性油价推升的通胀,很难迫使美联储连续加息。内需正在慢缓步弱,后续经济放缓的风险,比短期通胀反弹更值得重视。
所以,强数据公布后,资金交易“经济后续走弱”预期,美债收益率下行、美元冲高回落,黄金飞速收复失地。
总结:经济处于繁琐平衡,数据呈现“表面偏强,内里走弱”特征
综合来看,当前美国经济呈现一组矛盾信号:名义零售、CPI、PPI数字亮眼,但消费增长靠涨价、储蓄和信贷支撑,居民薪资下滑,真实内需动力不足。短期能源推高通胀,但内生性通胀的核心来源——薪资,已经开始降温。
资产定价重心已经从“通胀会不会飙升”,转向“内需何时会被高利率和收入下滑拖垮”。后续重点观察:储蓄花费速度、信用卡逾期以及四季度消费是否出现明显回落。
Tags:
相关文章
美俄勒冈州一小学发生枪击事件,已造成至少5人死亡
潮流综合美国俄勒冈州本德市警方和媒体消息,本德市一所小学15日发生枪击事件,嫌犯为一名16岁的男子,截至目前已造成至少5人死亡,其中包括三名儿童。警方表示,最初的报警称一名身份不明的男子向一辆汽车开枪。随 ...
【潮流】
阅读更多“把工位搬到海边”:数字游民,并非所有“出走”都能换来自由
潮流2026年丙午马年春节假期结束,候鸟般的人潮正陆续告别故乡,回到各自的城市坐标。在这个集体“重返轨道”的时刻,江亦涵依然在回味2023年的那个夏天。她说,那是一场短暂而美好的“梦”。彼时,为了完成硕士 ...
【潮流】
阅读更多曝《GTA6》广告瞄准世界杯档期! 或成史上最重磅营销
潮流据体育媒体The Touchline独家报道,《侠盗猎车手6》Grand Theft Auto VI)的广告宣传活动有望在2026年FIFA世界杯期间正式启动。本届世界杯将于6月11日在美国、加拿大和 ...
【潮流】
阅读更多